黄仁勋谢幕:一个人和一家公司的33年

一个曾经濒临破产的显卡厂商,如何一步步成为全球 AI 时代最重要的科技公司之一?
2026 年 11 月 12 日,英伟达发布了一则震动科技行业的公告。
公司联合创始人黄仁勋(Jensen Huang)辞去总裁、首席执行官及董事会成员职务,即刻生效。英伟达首席财务官 Colette Kress 将担任临时 CEO,董事会开始寻找正式继任者。曾担任 Synopsys 首席执行官的 Harvey C. Jones 则被任命为董事会主席。
这意味着,自 1993 年创立英伟达以来,连续执掌公司 33 年的黄仁勋,结束了自己的 CEO 生涯。
对于科技行业来说,这件事的意义远超一家公司的高管变动。
过去三十多年,黄仁勋几乎就是英伟达的代名词。他带领公司经历了 PC 游戏时代、GPU 革命、通用计算、深度学习、加密货币热潮,最终又押中了生成式 AI 的爆发。
当 OpenAI、Google、Meta 等科技巨头纷纷投入巨额资金建设 AI 算力基础设施时,英伟达成为这场技术竞赛中最重要的供应商之一。
更不可思议的是,英伟达最初只是一家想让电脑游戏画面更流畅的创业公司。它曾经因为押错技术路线险些破产,也曾长期被认为只是一家显卡公司。
那么,黄仁勋究竟经历了什么?英伟达又是如何跨越几次技术浪潮,一步步建立起今天的商业帝国?
故事要从一个出生于中国台湾的普通孩子说起。
一、1963—1992:从移民少年到硅谷工程师
1963 年,黄仁勋出生于中国台湾台北。他童年时期曾随家人移居泰国。由于当地局势动荡,父母决定先把他和哥哥送往美国。当时黄仁勋只有 9 岁。
兄弟俩最初投奔住在华盛顿州塔科马的叔叔,后来被安排进入肯塔基州的 Oneida Baptist Institute。这所学校的生活远比他们原本想象的艰难。
黄仁勋曾在采访中回忆,学校里的许多孩子年龄比他大得多,一些学生有复杂的成长经历。他需要适应陌生的语言、环境和文化。他与一名年龄更大的室友住在一起,并帮助对方学习阅读,对方则教他进行力量训练。
多年之后,这段经历经常被外界用来解释黄仁勋的坚韧性格。当然,童年经历与日后的商业成就之间,很难建立简单的因果关系。但至少从他的个人经历来看,面对陌生环境、不断调整自己的生活,是很早就开始的事情。
后来,黄仁勋一家在俄勒冈州团聚。他进入当地高中,16 岁毕业,随后就读于俄勒冈州立大学,学习电子工程。在那里,他认识了未来的妻子 Lori。
大学毕业后,黄仁勋先后在 AMD 和 LSI Logic 工作,逐渐积累了半导体设计、芯片业务和工程管理方面的经验。1992 年,他又获得斯坦福大学电子工程硕士学位。
这段经历后来成为他创业的重要基础。黄仁勋既具备半导体工程背景,也熟悉芯片公司如何将技术转化为商业产品。
到了 1993 年,他已经 30 岁。而属于他的真正冒险,才刚刚开始。
二、1993:一家餐厅里诞生的英伟达
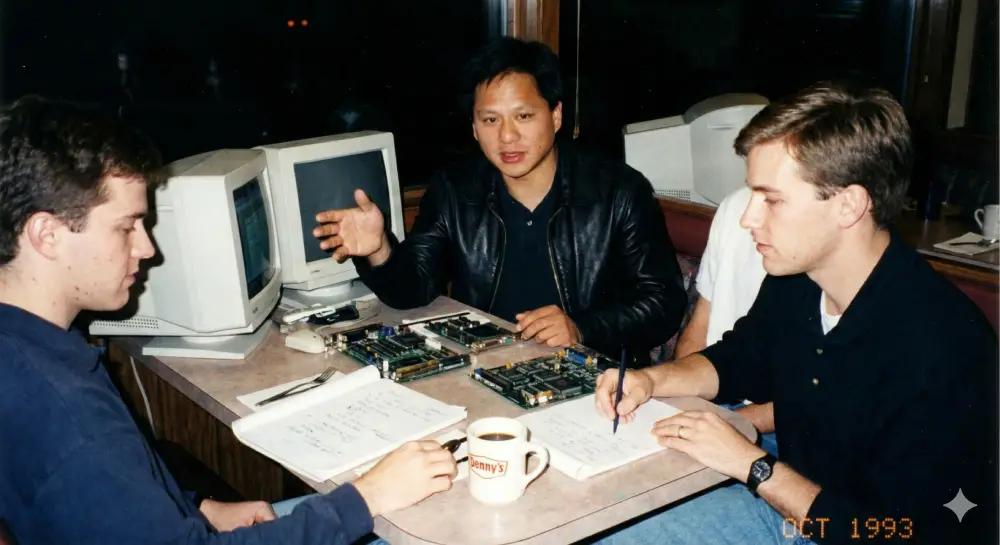
1993 年,个人电脑市场正在快速发展。微软 Windows 操作系统不断普及,英特尔推动着 CPU 性能提升,电脑逐渐从办公工具变成家庭娱乐设备。
与此同时,3D 图形技术开始兴起。
黄仁勋注意到了一个机会:随着电脑游戏变得越来越复杂,单纯依靠 CPU 处理图形计算,终究会遇到性能瓶颈。未来的计算机,可能需要专门处理图形运算的芯片。
带着这个想法,黄仁勋与另外两名工程师 Chris Malachowsky 和 Curtis Priem,在美国加州圣何塞的一家 Denny’s 餐厅讨论创业。
三个人决定成立一家半导体公司。这就是英伟达(NVIDIA)的起点。
1993 年 4 月 5 日,英伟达正式成立。
值得注意的是,当时的英伟达远没有今天这样明确的 AI 战略。它瞄准的主要是 PC 游戏和多媒体市场。
在那个年代,3D 加速芯片是一个竞争极其激烈的领域。市场上有 3dfx、ATI、S3、Matrox 等众多竞争者,图形 API 和硬件标准也尚未完全统一。
没有人能够确定哪一种技术路线最终会胜出。英伟达只是众多创业公司中的一家。
而且,它很快就犯下了一个差点致命的错误。
三、1995—1997:第一次生死危机,差点倒在 GPU 诞生之前
1995 年,英伟达推出了第一款产品 NV1。这是一款集成了图形、音频和多媒体功能的芯片。从技术野心来看,NV1 相当前卫。
它尝试把多种原本需要独立硬件处理的功能整合到一块芯片中。但问题在于,它采用的部分 3D 图形技术路线与后来成为主流的多边形渲染体系存在差异。
随着微软 Direct3D 等标准逐渐发展,英伟达所押注的技术方向面临越来越大的兼容性和商业化压力。
更糟糕的是,当时英伟达还与世嘉合作过图形项目。当市场和合作伙伴的技术需求发生变化时,英伟达不得不重新考虑自己的产品方向。
对于一家资金有限的初创公司来说,芯片研发失败是极其危险的事情。因为研发一款芯片需要投入大量工程资源,而且从设计到流片再到量产,周期很长。如果判断失误,损失的可能是公司数年的积累。
英伟达当时就面临这样的处境。
黄仁勋最终决定放弃原有的部分技术路线,转向更符合市场主流标准的图形架构。
1997 年,英伟达推出了 RIVA 128。这款产品支持当时主流的 3D 图形标准,在性能和商业化方面取得了突破。RIVA 128 的成功,为英伟达争取到了宝贵的时间和资金,也帮助公司在激烈竞争中站稳脚跟。
这段经历后来成为英伟达发展史上的重要转折点。
技术路线选择错误并不可怕,真正危险的是在市场已经改变之后,仍然不愿意放弃沉没成本。
此后,英伟达对技术变化始终保持着极强的敏感度。这种特征在后来的 CUDA 和 AI 战略中再次出现。
四、1999:GPU 诞生,英伟达开始定义一个行业
1999 年,对英伟达来说是具有里程碑意义的一年。这一年,英伟达登陆纳斯达克。同年,它推出了 GeForce 256。
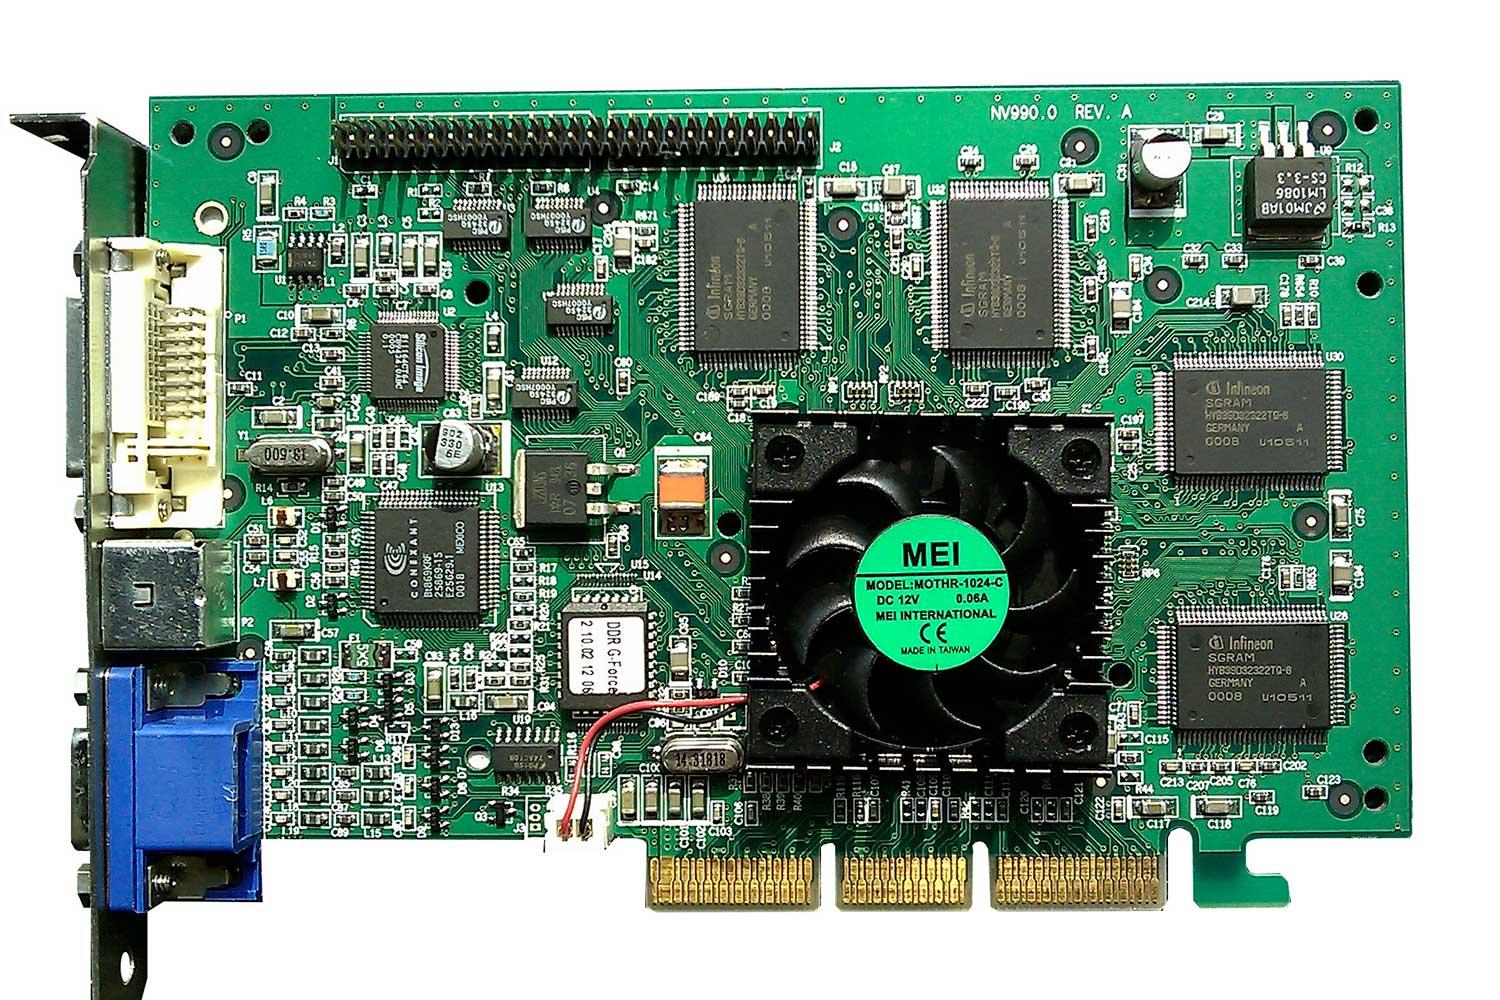
英伟达将 GeForce 256 称为全球首款 GPU,也就是 Graphics Processing Unit,图形处理器。
严格来说,专门的图形加速硬件早在 GeForce 256 之前就已存在。但英伟达通过 GeForce 256,以及其中集成的硬件变换与光照处理等能力,进一步推动了 GPU 这一产品类别的普及。
为什么 GPU 如此重要?
我们可以先理解 CPU 与 GPU 在计算方式上的差别。CPU 擅长执行复杂逻辑、分支判断和各种通用任务。GPU 则可以利用大量并行计算单元,高效处理能够拆分为许多相似操作的任务。
例如,渲染一幅 3D 游戏画面,需要对大量顶点、纹理和像素执行类似的数学运算。这些计算天然适合并行处理。
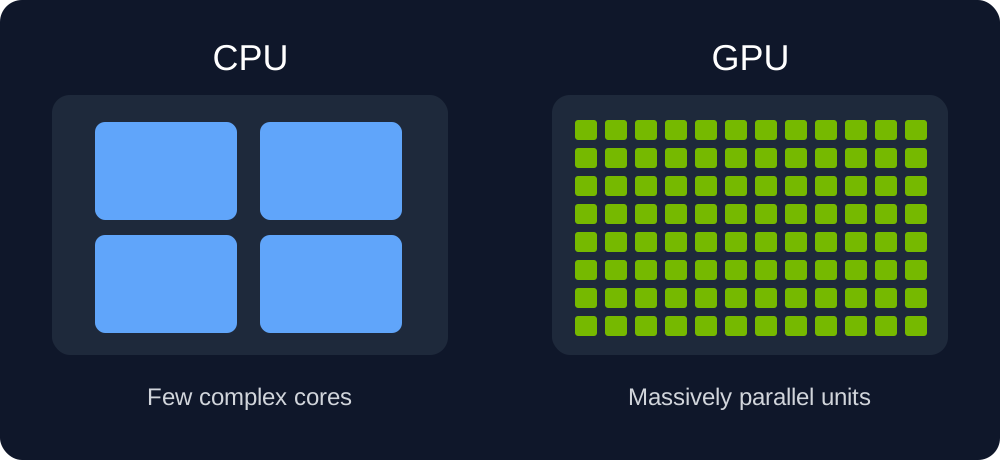
当时人们关注 GPU,主要还是因为游戏。谁家的显卡能够提供更高的帧率、更逼真的画面,谁就有机会赢得游戏玩家和电脑厂商。
随后几年,英伟达逐渐扩大市场份额。2001 年,它进入微软初代 Xbox 游戏主机供应链,业务规模快速扩大。
从一个濒临倒闭的创业公司,到拥有主流图形处理器产品的上市企业,英伟达用了不到十年。
但从今天回头看,真正改变英伟达命运的决定,还在后面。
五、2006:CUDA,一场当时看不到回报的长期投资
如果只能挑选一个决定英伟达今天地位的技术,我会选择 CUDA。
2006 年,英伟达推出 CUDA 架构,随后向开发者提供相应的软件编程工具。
CUDA 的全称是 Compute Unified Device Architecture。它让开发者能够更方便地利用英伟达 GPU,执行通用计算任务。
这意味着,GPU 的用途开始突破传统图形渲染。科学计算、物理模拟、金融建模,以及后来极其重要的机器学习,都可以利用 GPU 的并行计算能力。
但这里存在一个巨大的商业问题。
2006 年,根本没有今天这样庞大的 AI 算力市场。
深度学习尚未迎来大规模突破,生成式 AI 更是非常遥远的事情。大多数消费者购买 GPU,仍然是为了玩游戏。
英伟达却开始为开发者构建一套与显卡游戏性能没有直接关系的软件平台。这需要长期投入,包括编译器、数学库、驱动、开发工具、技术文档,以及开发者生态。
更重要的是,这些投入很难在短期内转化为显卡销量。
那么为什么还要做?因为英伟达看到了 GPU 的另一种可能性。
图形渲染本身就是高度并行的数学运算,而科学计算、神经网络等领域,同样存在大量可以并行执行的数学任务。如果 GPU 能够成为通用并行计算设备,它面对的市场将远远超过电脑游戏。
这其实是一场对未来计算架构的押注。
后来 CUDA 帮助英伟达建立了极其深厚的软件生态壁垒。开发者通过 CUDA 编写程序,调用 cuBLAS、cuDNN、NCCL 等库,再结合 TensorFlow、PyTorch 等框架开展计算。
随着软件、工具链和工程经验不断积累,开发者迁移到其他平台的成本也越来越高。
因此,今天讨论英伟达的竞争优势,不能只看 GPU 芯片性能。
CUDA 以及围绕它形成的庞大开发者生态,是英伟达最难被复制的资产之一。
当然,CUDA 也存在封闭生态的局限,AMD ROCm、Google TPU,以及各种编译器和跨平台计算框架,都在尝试降低市场对 CUDA 的依赖。但这种竞争本身,也从侧面证明了 CUDA 在现代加速计算中的重要地位。
六、2012:AlexNet 横空出世,英伟达终于等来了 AI
2006 年推出 CUDA 时,英伟达无法确定未来哪一种应用会率先爆发。它持续投资 GPU 通用计算,也让科研人员逐渐意识到:这些原本为图形渲染设计的硬件,可能非常适合训练神经网络。
2012 年,机会来了。
这一年,多伦多大学的 Alex Krizhevsky、Ilya Sutskever 和 Geoffrey Hinton 研发的深度神经网络 AlexNet,在 ImageNet 图像识别竞赛中取得了突破性的成绩。
他们使用的训练设备,是两张英伟达 GTX 580 显卡。
AlexNet 的意义非常重大。此前,神经网络已经研究了几十年,但受限于数据、算法以及计算能力,始终难以实现大规模突破。
AlexNet 证明,结合大规模数据集、深度神经网络和 GPU 并行计算,可以显著提升机器视觉任务的准确率。其 ImageNet 竞赛结果,让整个学术界重新审视深度学习的潜力。[参考:AlexNet 论文][alexnet]
更重要的是,研究人员发现 GPU 能够大幅提升神经网络训练效率。这直接推动了深度学习研究对 GPU 的需求。
这时候,CUDA 已经发展了六年。开发者可以使用现有的 GPU 编程工具和计算生态,逐步将新的深度学习算法运行在英伟达硬件上。
英伟达过去多年的投入,终于开始发挥作用。当然,AlexNet 的成功也离不开研究人员在算法、数据集和训练方法上的突破。但对于英伟达而言,这确实是一次至关重要的市场验证。
从这一年开始,GPU 的角色逐渐发生变化。它开始从游戏玩家的图形处理设备,转变为 AI 研究者的核心计算工具。
而黄仁勋也意识到,英伟达必须进一步转型。
七、2016—2020:从卖显卡,到卖 AI 超级计算机
2016 年,英伟达推出 DGX-1。这是一台专门面向深度学习工作负载的计算系统。它集成了八颗 Tesla P100 GPU,并配套相应的软件和系统架构。
当年,黄仁勋还亲自将一台 DGX-1 交付给了 OpenAI,当时马斯克还参与了接收。

这一幕现在看来颇具象征意义。那时的 OpenAI 还远没有今天的影响力,ChatGPT 也要等到六年之后才会诞生。
但英伟达已经开始把自己的产品卖给 AI 研究机构。
这代表着公司商业模式的一次重要变化。过去,英伟达主要销售 GPU 芯片和相关产品。现在,它开始向客户提供集成 GPU、互联、系统软件和开发工具的计算平台。
2017 年,英伟达又推出 Volta 架构的 Tesla V100。这代产品引入了 Tensor Core,专门加速深度学习中大量使用的矩阵运算。
这意味着英伟达已经开始从硬件架构层面,为 AI 计算进行专门设计。
与此同时,随着深度学习模型规模不断扩大,新的问题出现了。
单个 GPU 再强大,也无法独立完成所有计算任务。如果需要使用数百、数千,甚至数万张 GPU 共同训练模型,那么 GPU 之间的通信能力就会变得极其重要。
计算不再只是芯片本身的事情。它开始变成一个系统工程。
2020 年,英伟达花 70 亿美元买下 Mellanox
2020 年,英伟达完成了对以色列高速网络技术公司 Mellanox 的收购,交易价值约 70 亿美元。
这笔交易后来成为英伟达发展史上又一个极其重要的节点。
为什么一家 GPU 公司,需要收购网络技术公司?因为在大规模 AI 训练中,计算能力往往受到通信效率的约束。
假设一项训练任务需要 1,000 张 GPU 同时参与。如果 GPU 之间不能高效交换数据,那么再强大的计算性能,也可能因为等待通信而被浪费。
Mellanox 拥有的 InfiniBand、高速以太网等技术,能够帮助英伟达构建更高效的大规模计算系统。再结合英伟达自己的 NVLink、NVSwitch 等互联技术,英伟达逐渐建立起覆盖节点内部和节点之间的完整通信能力。
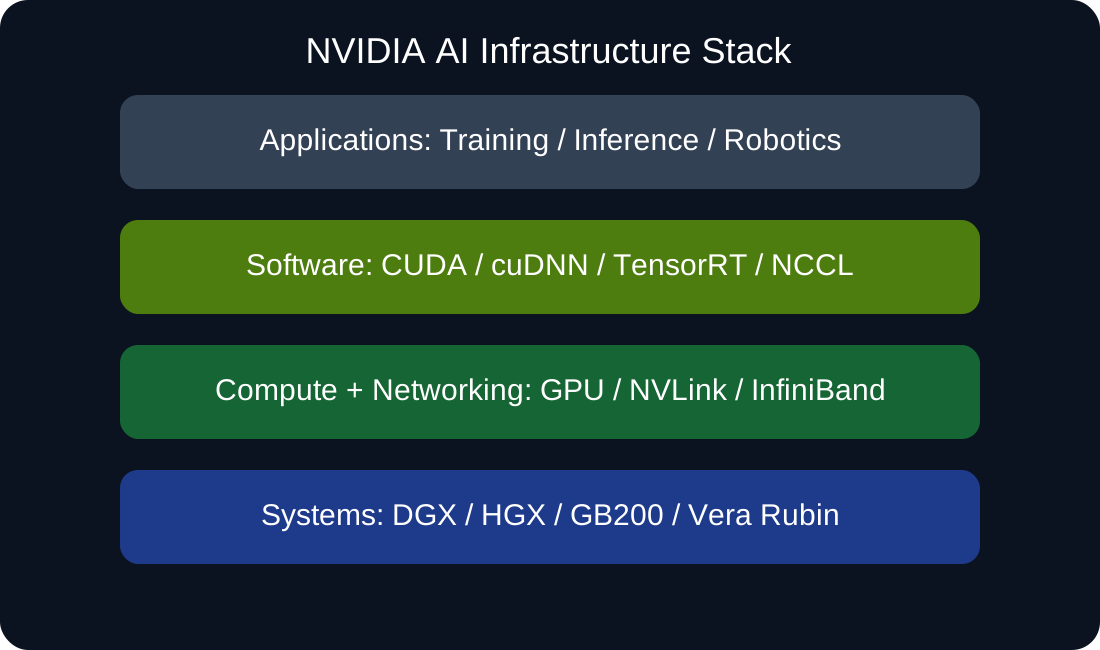
英伟达开始将计算、网络和软件整合成一套完整的基础设施。
过去,客户可能只需要购买 GPU。现在,客户需要考虑整个 AI 集群的吞吐量、通信效率、功耗、可靠性和运维成本。而英伟达希望提供整套解决方案。
这也成为它后来维持高利润率的重要基础。
八、2022—2025:ChatGPT 点燃 AI 革命,英伟达迎来爆发
2022 年 11 月,OpenAI 发布 ChatGPT。生成式 AI 开始迅速走向大众。
但对英伟达来说,这场革命并非从零开始。早在 ChatGPT 发布前,英伟达已经积累了大量面向 AI 的技术与产品。
2022 年推出的 Hopper 架构 H100 GPU,随后成为大规模语言模型训练和推理的重要硬件。
为什么大语言模型如此依赖 GPU?原因与当年的 AlexNet 相似,但规模已经完全不同。
以 Transformer 为代表的大语言模型,需要执行海量的矩阵乘法和张量运算。GPU 的高并行计算能力和高带宽显存,在这些工作负载中具有明显优势。
与此同时,随着模型参数量、训练数据和上下文长度不断增长,AI 公司需要的计算资源也在快速增加。
无论是 OpenAI、Google、Meta,还是各类云计算公司,都开始建设大规模 GPU 集群。H100、H200,以及后续 Blackwell 架构的产品,成为这一轮 AI 基础设施投资的重要组成部分。
2024 年,英伟达推出 Blackwell 架构。随后,GB200 NVL72 等机架级系统将 GPU、CPU、高速互联和液冷基础设施深度集成。
2026 年,英伟达进一步推进 Vera Rubin 平台,面向更大规模的 AI 训练、推理和 Agent 工作负载。
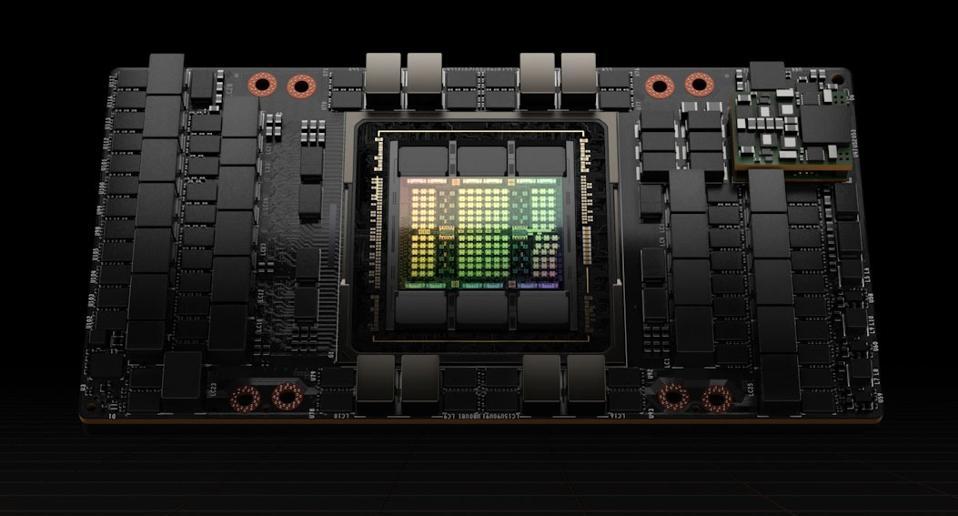
英伟达正在把自己的产品边界,从单张加速卡逐步扩展到完整的 AI 数据中心。
英伟达究竟赚到了多少钱?
看看它的财报,就能理解这场变化有多么夸张。
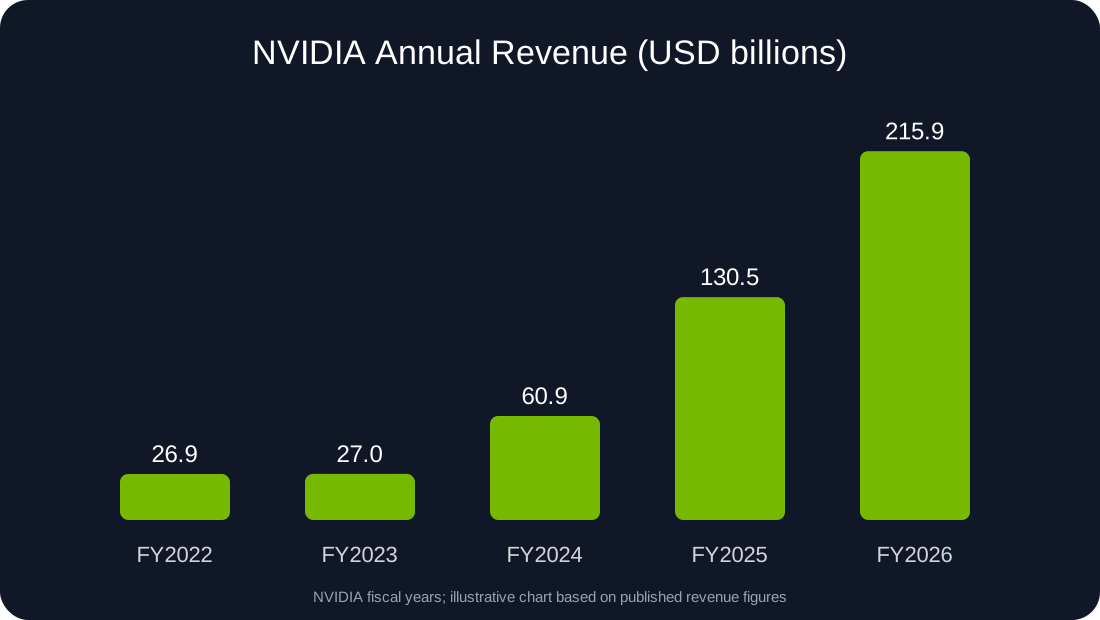
2026 财年,英伟达营收达到 2,159 亿美元,同比增长约 65%;净利润约 1,201 亿美元;数据中心业务营收约 1,937 亿美元;全年 GAAP 毛利率约 71.1%。[数据来源:英伟达财报][fy2026]
更值得注意的是,英伟达的数据中心业务收入已经远远超过传统游戏业务。
根据 2026 财年财报,数据中心业务贡献了约 90% 的全年营收。曾经以游戏显卡闻名的英伟达,其主要收入来源已经彻底改变。
2025 年 10 月 29 日,英伟达成为全球首家市值一度突破 5 万亿美元的上市公司。市值会随股价波动,这一节点反映了资本市场当时对 AI 基础设施的高度预期。
33 年前,黄仁勋和两位工程师在餐厅里讨论如何做好电脑图形技术。33 年后,英伟达已经成为全球 AI 算力基础设施的核心供应商。
九、英伟达究竟做对了什么?
回顾英伟达的发展历程,我认为它最值得研究的地方,是它不断扩大自己所服务的计算市场,同时逐渐构建了完整的技术生态。
其中,有三个关键因素。
1. 通过 GPU 进入市场,通过 CUDA 建立生态
如果英伟达当年只关注显卡的图形性能,今天很可能仍然是一家重要的消费电子芯片公司。CUDA 改变了这一点。
它让 GPU 成为更通用的计算设备,并通过软件生态将开发者、算法框架和硬件平台联系起来。当 AI 需求爆发时,英伟达已经拥有相对成熟的计算平台。
这是一项长达十多年的技术积累。
竞争对手即使推出性能优秀的 GPU,也仍然需要解决编程工具、计算库、框架适配和开发者迁移等问题。
对于大型 AI 公司来说,硬件采购成本只是一部分。开发效率、模型兼容性、集群稳定性以及现有代码迁移成本,同样会影响技术选型。这就是生态优势。
2. 从组件供应商,升级为完整系统供应商
早期英伟达主要提供图形芯片。后来,它逐步扩展到计算模块、服务器、高速网络、系统软件以及数据中心级计算平台。
为什么这种变化很重要?因为在大规模 AI 集群中,整体性能往往取决于多个组件的协同效率。
例如,一张 GPU 性能提升 20%,不一定意味着整个模型训练任务就能提速 20%。网络通信、数据加载、显存容量、计算调度等因素,都可能成为瓶颈。
英伟达通过垂直整合,能够在整个系统层面优化性能和效率。这种能力让它在销售产品时,逐渐拥有更强的议价能力。
3. 愿意提前投资尚未成熟的技术市场
英伟达历史上最重要的几次转型,都有一个共同点:它们发生时,目标市场往往还没有完全成熟。
1993 年,3D 图形加速仍然处于早期阶段。2006 年,GPU 通用计算还缺乏明确的大规模商业回报。2016 年,深度学习虽然已经受到关注,但还没有成为全球科技巨头的基础设施投资重点。2020 年,英伟达进一步押注数据中心级互联和系统架构。
等到 2022 年生成式 AI 爆发时,许多之前的技术投资才集中体现出商业价值。
当然,这种策略伴随着巨大风险。英伟达自身也并非每一次都押对方向。NV1 的失败就是最典型的例子。此外,在 2018 年和 2022 年前后,GPU 市场也曾受到加密货币需求变化、库存周期和消费市场波动的冲击。
因此,将英伟达的成功简单归结为黄仁勋拥有超前眼光,并不完整。它同时依赖技术研发、资本投入、工程团队、供应链合作、行业标准变化,以及 AI 研究者的长期创新。
英伟达的成功,是长期技术积累与市场需求爆发共同作用的结果。
十、2026:黄仁勋离开,英伟达迎来最特殊的一次挑战
2026 年 11 月 12 日,黄仁勋正式辞去英伟达 CEO 职务。
事件此前伴随个人争议及相关指控,董事会曾发布独立董事声明。对未有权威调查结论证实的指控,应当和已确认的管理层变更事实区分看待。本文不对尚未证实的指控作结论性描述。[英伟达董事会公告][board]
不过,比起个人争议本身,我更关心另一个问题:
一家由同一位创始人连续领导 33 年的公司,是否已经建立了足够成熟的组织能力,能够在创始人离开后继续发展?
黄仁勋在英伟达扮演的角色非常特殊。他既是创始人,也是长期的技术战略制定者,同时又深度参与产品发布、生态建设、客户合作以及重大商业决策。
过去很多年,英伟达的技术路线和黄仁勋的个人判断高度关联。
如今,英伟达已经拥有完善的研发体系、庞大的工程团队、成熟的产品路线,以及覆盖全球的大量客户和开发者。这些都是公司的长期资产。
但创始人离任仍然带来了新的不确定性。尤其是在 AI 行业竞争不断加剧的背景下,英伟达面临的问题可能比过去更加复杂。
一方面,AMD、Google TPU,以及其他自研 AI 加速芯片正在持续发展。另一方面,随着模型架构、推理优化技术和计算需求不断变化,市场对 GPU 的依赖程度也可能发生变化。
此外,美国对先进芯片的出口限制、全球供应链格局,以及大型云计算公司持续投入 AI 基础设施所带来的财务风险,也都将影响英伟达未来的发展。
黄仁勋离任之后,英伟达将第一次真正接受这样一种考验:当创始人的个人影响力退出公司最高管理岗位,这套积累了 33 年的技术体系和组织机制,能否继续维持竞争优势?
答案还需要时间来验证。
写在最后
黄仁勋的创业故事,最吸引我的地方,是其中几次跨度长达十年的技术选择。
1993 年,他和另外两位工程师决定创业时,GPU 这个市场还处于萌芽阶段。
1997 年,英伟达曾经因为技术路线失误,差点倒在自己的第一批产品上。
1999 年,GeForce 256 帮助英伟达确立了 GPU 领域的重要地位。
2006 年,CUDA 让英伟达开始走向通用计算。
2012 年,AlexNet 证明了 GPU 对深度学习的重要价值。
2020 年,Mellanox 收购让英伟达进一步走向数据中心级计算系统。
2022 年之后,ChatGPT 引发的生成式 AI 浪潮,又让这些积累集中释放。
回顾整个过程,你会发现英伟达并没有从创业第一天就制定出一份通往 AI 帝国的完整计划。它不断根据技术发展调整自己的产品边界,同时对一些长期方向保持投入。
这其中有判断,有运气,也有数次险些失败的经历。
2026 年,黄仁勋的离任,为这段长达 33 年的创业历程画上了一个出人意料的句号。
无论如何评价他个人的争议,他在 GPU、加速计算以及 AI 基础设施发展中的历史作用,都已经留下了深刻印记。
但英伟达的故事显然还没有结束。
从个人电脑到互联网,从移动计算到人工智能,计算产业的中心已经变化了很多次。今天的 GPU 和 AI 数据中心处于技术浪潮的中心,未来也可能出现新的计算架构、新的硬件平台和新的产业格局。
黄仁勋用 33 年时间,将一家显卡创业公司带到了全球 AI 产业的中心。
接下来,英伟达需要证明,即使没有黄仁勋,它仍然能够引领下一次技术变化。
参考资料与配图说明
- NVIDIA Announces CEO Transition — NVIDIA,2026 年 CEO 更迭官方公告。
- NVIDIA Corporate Timeline — NVIDIA 官方发展史与关键里程碑。
- NVIDIA in Brief — NVIDIA 公司介绍及发展概况。
- NVIDIA Investor Presentation — NVIDIA 历史业务、技术战略与财务资料。
- CUDA Toolkit Documentation — NVIDIA CUDA 官方技术文档。
- ImageNet Classification with Deep Convolutional Neural Networks — AlexNet 原始论文,2012 年。
- NVIDIA Completes Acquisition of Mellanox — NVIDIA,2020 年 Mellanox 收购公告。
- NVIDIA DGX Systems — NVIDIA DGX AI 计算系统官方介绍。
- NVIDIA H100 Tensor Core GPU — NVIDIA H100 架构与技术介绍。
- NVIDIA Blackwell Architecture — NVIDIA Blackwell GPU 架构介绍。
- NVIDIA Investor Relations — NVIDIA 历年财报、季度业绩及投资者资料。
- NVIDIA Annual Reports — NVIDIA 年度财务报告。
- NVIDIA Newsroom — NVIDIA 官方新闻与产品发布资料。