Anthropic 要上市了,招股书里写了哪些家底
10 月 26 日,Anthropic 向美国证监会(SEC)递交了 S-1 招股书。S-1 是美国公司首次公开发行股票前必须提交的注册文件,业务、财务、风险和股权结构都要写进去。这份文件列出了 Anthropic 的收入、亏损、算力开支和股权安排,Claude Code 在里面也有一个专门的位置。
全文绕着两个问题:收入涨得这么快,能不能撑住 Anthropic 已经签下的算力账单;上市以后,谁来决定这家公司往哪走。
文中数字除了标明是我自己算的,以及博通新闻稿里的 630 亿,都来自 S-1,会标明期间和口径;2026 年上半年和各季度数据未经审计。
上市申请的基本信息
S-1 封面写明:Anthropic, PBC 申请把 A 类普通股挂到 Nasdaq Global Select Market(纳斯达克全球精选市场),代码 ANT。承销团代表是高盛和摩根士丹利。发行价区间、发行股数和募资额暂未公开。
公司 2021 年 1 月在特拉华州注册,一开始就是 PBC。PBC 是公益公司,法律要求董事会在股东的经济利益之外,还要兼顾受公司行为重大影响的人和章程里写明的公益目的。Anthropic 写进章程的目的是「为人类长期利益负责任地开发和维护先进 AI」。
收入从哪里来
年度和季度收入
先看总数。S-1 报告的收入如下(单位:百万美元):
| 期间 | 收入 | 同比 |
|---|---|---|
| 2023 年 | 41 | — |
| 2024 年 | 386 | +841% |
| 2025 年 | 4,585 | +1,088% |
| 2025 年上半年 | 1,163 | — |
| 2026 年上半年 | 16,286 | +1,300% |
季度上,2025 年第一季度 3.76 亿,之后依次是 7.87 亿、13.8 亿、20.4 亿,2026 年第一季度 47.3 亿,第二季度 115.6 亿。第二季度单季同比,收入增长 1,368%,同期算力与基础设施费用增长 300%。第三季度收入和截至 10 月 31 日的年化收入暂未公开。
按量计费和订阅的比例
S-1 把收入分成两类:按量计费和订阅。按量计费按 token 计价,模型不同价格不同,Anthropic 把它叫做「为智能付费」;订阅面向企业和个人用户(比如 Claude Pro、Max),一般按月或按年预付,有用量上限。
| 期间 | 按量计费 | 订阅 | 按量占比 |
|---|---|---|---|
| 2024 年 | 2.88 亿 | 0.98 亿 | 75% |
| 2025 年 | 37.96 亿 | 7.89 亿 | 83% |
| 2026 年上半年 | 130.64 亿 | 32.22 亿 | 80% |
越来越多企业签了不可取消的一年或多年合同,用最低消费承诺换固定价目表,产生的主要还是按量收入。截至 2026 年 6 月 30 日,剩余履约义务(已签约但还没确认的收入)是 108 亿美元,约 75% 预计在未来 12 个月内确认。
客户数量和集中度
S-1 不单独定义「企业客户」,用「过去十二个月贡献收入不低于 10 万美元的客户」衡量企业采用:
- 这类客户从 2023 年底约 20 家,到 2024 年底约 200 家,2025 年底约 1,500 家,2026 年 9 月 30 日超过 11,900 家;
- 他们贡献的收入占比,2023、2024、2025 年分别是 90%、57%、76%;2026 年上半年约 74%(当时这类客户有 6,000 多家);
- 截至 2026 年 9 月 30 日,年贡献超过 100 万美元的客户超过 1,900 家,超过 1,000 万美元的约 250 家;
- 截至 9 月 30 日的过去十二个月,其余收入来自约 4000 万个贡献不到 10 万美元的客户。
集中度方面,S-1 写 2026 年前九个月没有单一客户超过收入的 10%,前五大客户合计约 25%;不过财报附注里,2026 年上半年有一家客户占 11%,2025 年有两家各占 12%。2026 年第三季度,前五大以外的客户贡献约 79% 收入,2026 年第一季度是约 64%。
净收入留存率约 900%(截至 2026 年 9 月 30 日),即一年前那个季度有收入的客户(不含 Pro 和 Max 订阅用户),最近一个季度的花费约为一年前的 9 倍。
销售渠道和地区分布
客户可以直接找 Anthropic 买,也可以在 AWS、Google Cloud、Azure 的市场里买。通过云服务商市场成交的收入占比,2023 年约 11%,2024 年 32%,2025 年 47%,2026 年上半年 48%;云市场相关的应收账款占全部应收账款的 58%(2026 年 6 月 30 日)。
Anthropic 和客户直接签约、自己定价,所以按总额确认收入,付给云服务商的分成记在「销售、营销与合作伙伴」费用里。2026 年上半年这项费用 31.7 亿美元,同比多出的 30 亿里有 27 亿是渠道费用。
按客户账单地址,2026 年上半年美国收入 117.6 亿、国际 45.2 亿,国际约占 28%(我按这两个数算的)。
影响收入质量的几个因素
第一,S-1 估计 2026 年前九个月约 5% 到 7% 的收入来自违反使用政策或商业条款的客户,这些收入在封停前已经确认,懂的都懂。公司说 8、9 月加强了检测和封禁,预计比例会下降,对增速的影响还不确定。
第二,收入高度依赖新模型:第三季度收入里超过 80% 来自过去六个月内发布的模型版本。
另外,收入有季节性:截至 2026 年 1 月 2 日的两周,客户总消费比前两周下降约 20%。
亏损的来源
净亏损和经营亏损的差距
S-1 报告的净亏损,2025 年 419.7 亿美元,2026 年上半年 807.5 亿美元。经营层面要小得多(单位:百万美元):
| 项目 | 2024 年 | 2025 年 | 2025 上半年 | 2026 上半年 |
|---|---|---|---|---|
| 经营亏损 | -2,980 | -8,060 | -2,135 | -693 |
| 可转换票据等公允价值变动 | -5,434 | -34,308 | -10,942 | -72,388 |
| 利息收入 | 106 | 431 | 115 | 1,111 |
| 其他收支净额 | — | -8 | — | -8,757 |
| 净亏损 | -8,309 | -41,965 | -12,969 | -80,748 |
表中未列所得税。
可转换票据是先以借款形式拿钱、日后按约定价格换成股票的融资工具。Anthropic 选择按公允价值记账,也就是每期末按最新估值算出票据现在值多少:估值涨了,票据能换到的股票更值钱,负债随之变大,差额记成费用。S-1 写明,2026 年第二季度的变动最大,对应 H 轮融资时的估值上调。在现金流量表里,这笔费用作为非现金项目全额加回。它不花现金,代价在换股时体现:持有人按约定价格换股,估值越高,换到的股份越值钱,S-1 在风险因素里写了换股会摊薄现有股东。
2026 年上半年「其他收支净额」还有约 88 亿美元支出,附注里最大一项是票据购买协议的初始确认和公允价值变动,约 94 亿。票据购买协议是 Anthropic 和谷歌、亚马逊等签的融资协议,约定对方日后按固定价格买入票据或优先股,这类协议每期按市价重估,变动记进其他收支;现金流量表里同样作为非现金项目加回。两项合计约 811 亿,比净亏损 807.5 亿还多,6.9 亿经营亏损被 11.1 亿利息收入抵掉了。截至 6 月 30 日,累计亏损 1329 亿美元,其中 1132 亿和票据、衍生负债的公允价值变动有关。
经营利润和现金流
经营亏损从 2025 年上半年的 21.4 亿收窄到 2026 年上半年的 6.9 亿,第二季度单季经营利润 9.74 亿美元,利润率 8%。公司另给了剔除股权激励、非现金慈善捐赠,以及 Bartz 等人提起的版权集体诉讼的 15 亿美元和解金的「调整后经营利润」。2026 年上半年调整后经营利润 16.2 亿,利润率 10%;第二季度单季 22.4 亿,利润率 19%。2025 年全年调整后经营亏损 48.5 亿。
现金流方面,2026 年上半年经营活动净流入 39 亿美元,2025 年同期净流出 15 亿。截至 6 月 30 日,现金及等价物 1124 亿,短期投资 193 亿,累计融资 1411 亿。
还有一笔费用会在上市时集中出现。截至 6 月 30 日,限制性股票单位的未确认费用约 266 亿美元,其中 29 亿对应服务期已满足或部分满足的部分。它们以注册文件生效为业绩条件,S-1 写明上市当季费用会明显增加,具体金额暂未公开。
算力支出和长期合同
算力费用怎么记账
Anthropic 在 2025 年改了利润表的列法,不再列营收成本和毛利,改为按费用性质列,之前各期也按新口径重列。最大一项是「算力与基础设施」,包括云算力费用、托管和租赁成本、电力,2026 年起还有租赁摊销和服务器折旧,覆盖研究、模型开发、服务客户和内部使用。S-1 的解释是算力作为一个池子统一调度,按总量规划。
这项费用占收入的比例,2023 年 1,056%,2024 年 653%,2025 年 160%,2026 年上半年 55%。季度上,从 2025 年第一季度的 251% 降到 2026 年第二季度的 48%。

图中数据来自 S-1 的季度利润表。2025 年四个季度橙线都在蓝柱上方,2026 年第一季度起收入反超,第二季度收入 115.6 亿,算力费用 55.6 亿。S-1 给的原因是,算力一般提前 12 到 18 个月签约,交付后才开始计费,近期费用基本固定,收入增长跑赢了已经签下的成本。
财报附注里还按职能列了一遍费用。营收成本(几乎全是服务客户那部分算力)2025 年 27.7 亿,2026 年上半年 23.8 亿;研发(主要是模型开发、研究和内部使用的算力,加上研发人员成本)2025 年 63.4 亿,2026 年上半年 97.4 亿。按这个口径换算,2026 年上半年营收成本约占收入 14.6%,2025 年约 60.5%,这两个比例是我按附注数字算的,S-1 自己不报告毛利率。
S-1 也预告了反方向的情况:大批新算力上线时,费用先于收入确认,利润率可能被压缩;需求超过长期合约时要买单价更高的短期算力,公司预计近期这类用量会增加。
已签的算力采购和租赁合同
截至 9 月 30 日及之后签订的算力采购承诺和租赁总额暂未公开,S-1 只写了 2030 年之后的付款基本在 2045 年前结束。2025 年度财报附注的期后事项里有一个数:2025 年底之后新签和修改的租赁与商业协议,未来最低付款合计约 4170 亿美元,期限从不到一年到 20 年。管理层讨论点名了几项最大的安排:
| 对象 | 金额 | 期限和条件 |
|---|---|---|
| 微软 | 至少 449 亿美元 | 2026 年 11 月至 2033 年 5 月,不论实际用量 |
| 谷歌 | 至少约 1145 亿美元 | 2026 年 4 月至 2033 年 7 月,用不满要补差额 |
| 谷歌等 TPU 供应方 | 估计 1250 亿到 1500 亿美元 | 2028 到 2031 年交付,未计入承诺表 |
| 亚马逊 | 至少 1100 亿美元 | 2026 年 5 月至 2036 年 4 月,用不满要补差额 |
| SpaceXAI(SpaceX 旗下,原 X.AI) | 最多 1205 亿美元 | 英伟达 GPU,到 2029 年;2027 年初后可提前 90 天解约 |
| 博通 | 租金约 1612 亿美元(不含利息) | 五年期设备租赁,TPU 算力,2027 年起更多上线 |
| Nscale | 最多约 446 亿美元 | 英伟达 GPU,到 2033 年,交付验收后才计费 |
| Lambda | 约 413 亿美元 | 英伟达 GPU,到 2034 年 |
| AMD | 预计超过 200 亿美元 | 2027 年首批,未计入承诺表 |
这些数字口径不一,有「至少」也有「最多」,不能简单相加。
除了向云厂商租,公司还在增加一种叫 Anthropic Direct 的方式:直接租芯片,放在别人代为运营的专用机房里。S-1 说承诺总额里很大一部分属于这一类。风险因素里还提到,部分专用电力和数据中心合同初始期限 20 年,有年度递增条款、照付不议(用不用都要付钱)条款和不设上限的燃料成本转嫁。
同时是投资方的算力供应商
亚马逊、谷歌、博通、AMD 既供应算力,又是投资方或潜在投资方:
- 亚马逊手上还有约 62 亿美元无息可转换票据,上市时按固定转换价和发行价中较低者换成无投票权的 N 类股,换股后持股不能超过 12%,超出部分滚动成新票据;
- 2026 年新签的三份票据购买协议还没提取:谷歌 200 亿(谷歌如果行使与发行同步、按发行价私募认购的权利,这 200 亿最多减少 100 亿)、亚马逊 150 亿、博通 420 亿;
- 博通这份只能用来付设备租金,年利率 9%,利息计入本金;未达到某些收入增长条件时利率升到 13%,换股价也从上市后 30 日成交量加权均价的 90% 降到 85%;
- AMD 承诺在 GPU 交付里程碑达成后最多认购 50 亿美元 N 类股,首个里程碑预计在 2027 年。
博通相关的 630 亿美元融资
S-1 递交同一天,美银、黑石、花旗和摩根士丹利发布新闻稿,宣布一笔 630 亿美元的交易:新设一个特殊目的实体(SPV,专为这笔交易设立的公司),由四家机构提供承诺融资,用来购买博通的 XPU AI 加速器和网络设备,再租给 Anthropic。第一顺位融资(出问题时优先受偿)由美银、花旗、摩根士丹利安排,黑石是第二顺位(受偿排在后面)承诺部分的唯一出资方;博通给 SPV 提供残值支持,金额等于第一顺位融资。
S-1 这边写的是:2026 年 3 月,Anthropic 和博通签了设备租赁,用于采购专用 AI 加速器及配套组件,博通打算把它转让给一家指定的金融伙伴;第二季度博通已经把其中一份主租赁的部分权利转给了第三方。S-1 没有提 630 亿,租赁和票据部分也没有出现这几家机构的名字。我的理解是,新闻稿里的 SPV 很可能就在 S-1 所说的「指定金融伙伴」这一侧:两边都是博通的设备租给 Anthropic,新闻稿说属于博通此前宣布的算力协议、2027 年起交付,S-1 也写这批租赁的更多算力 2027 年起上线。但两份文件没有互相提及,630 亿对应 1612 亿租金里的哪一部分也看不出来。
主要风险因素
固定承诺和放缓的增速。 算力合同大多照付不议;S-1 又反复写到收入增速预计会下降,可能比预期降得更快。增速慢下来时,固定成本不会跟着降。
客户和渠道集中。 S-1 写到不少大客户没有长期合同,随时可以减少开支;三家云服务商同时是投资方、客户、分销伙伴和竞争对手。
政府和出口管制。 S-1 写到,2026 年 2 月,在公司公开表态技术不应用于大规模国内监控或全自主武器之后,美国总统要求联邦机构停止使用其技术,战争部(S-1 原文为 Department of War)将其列为国家安全供应链风险。Anthropic 起诉后,加州北区法院 8 月基本判其胜诉;9 月 25 日,哥伦比亚特区巡回上诉法院以 2 比 1 裁定,战争部依据《联邦采购供应链安全法》第 4713 条作出的供应链风险认定合法,公司已申请全院重审。另外,2026 年 6 月美国商务部对 Fable 5 和 Mythos 5 两个模型实施全球出口限制,公司一度对所有客户停用,限制解除后才恢复。
滥用和 agent 失控。 S-1 写到,2025 年 9 月公司以高可信度判断,一个中国国家背景的黑客组织操纵 Claude Code,试图入侵全球约 30 个目标,造成少量成功入侵,公司认为这是第一起有记录的、基本无需人工干预的大规模网络攻击。风险因素还写到,企业要给 Claude Code、Claude Cowork 这类产品很宽的权限,出了安全事件后果更重。
版权诉讼。 Bartz 案的 15 亿美元和解 2026 年 7 月获法院批准,这笔钱在 2025 年第三季度一次性计入费用;音乐出版商等其他诉讼仍在进行。
此外还有先进芯片产能集中在台积电等供应风险。
公司治理和股权结构
长期利益信托和 T 类股
LTBT 是长期利益信托,2023 年设立,按特拉华州法律组织为非慈善目的信托。它通过唯一一股 T 类普通股,选举和罢免 7 席董事会里的 4 席 T 类董事,构成董事会多数。T 类股没有分红和其他经济权益,也不对一般股东事项投票。
信托设五个受托人席位,一席空缺,现任四人包括主席 Neil Buddy Shah 和前美联储主席 Ben Bernanke。
S-1 强调 LTBT 不参与日常管理和战略制定,只负责挑选能平衡三方利益的董事。上市后首批 T 类董事是 Hastings、Narasimhan、Liddell 和一个空缺。其中 Liddell 是「特定 T 类董事」:LTBT 提名或无故罢免这一席,需要董事会提名与公司治理委员会同意;15 天内不同意,就交给员工持有的 E 类股表决。
创始人持有的 F 类股
上市前,公司会向一家由七位联合创始人组成的有限责任公司发行唯一一股 F 类股。不论将来发多少新股,这一股固定拥有全部投票权的 50.1%,和 A 类股一起选出其余 3 席董事(首批是 Dario Amodei、Daniela Amodei 和 Razavi);在并购、出售公司等股东表决事项上,这 50.1% 足以决定结果。创始人之间按多数决定这一票怎么投;多数意见达不成时,F 类股按 A 类股的投票比例投。
F 类有退出机制:LLC 里的创始人(离职、去世,或所持 A 类股跌到本人上市时的 2% 以下,都会被移出)连续 90 天少于三人,就进入 450 天过渡期,结束后 F 类和 E 类股都被无偿赎回。
其余几类:A 类股每股一票;N 类股主要由战略伙伴持有,没有投票权,转让给无关第三方时转成 A 类;E 类股发给员工(不含创始人),每工作满半年一股,只对特定 T 类董事人选和修改信托条款等少数事项投票,没有经济权益。
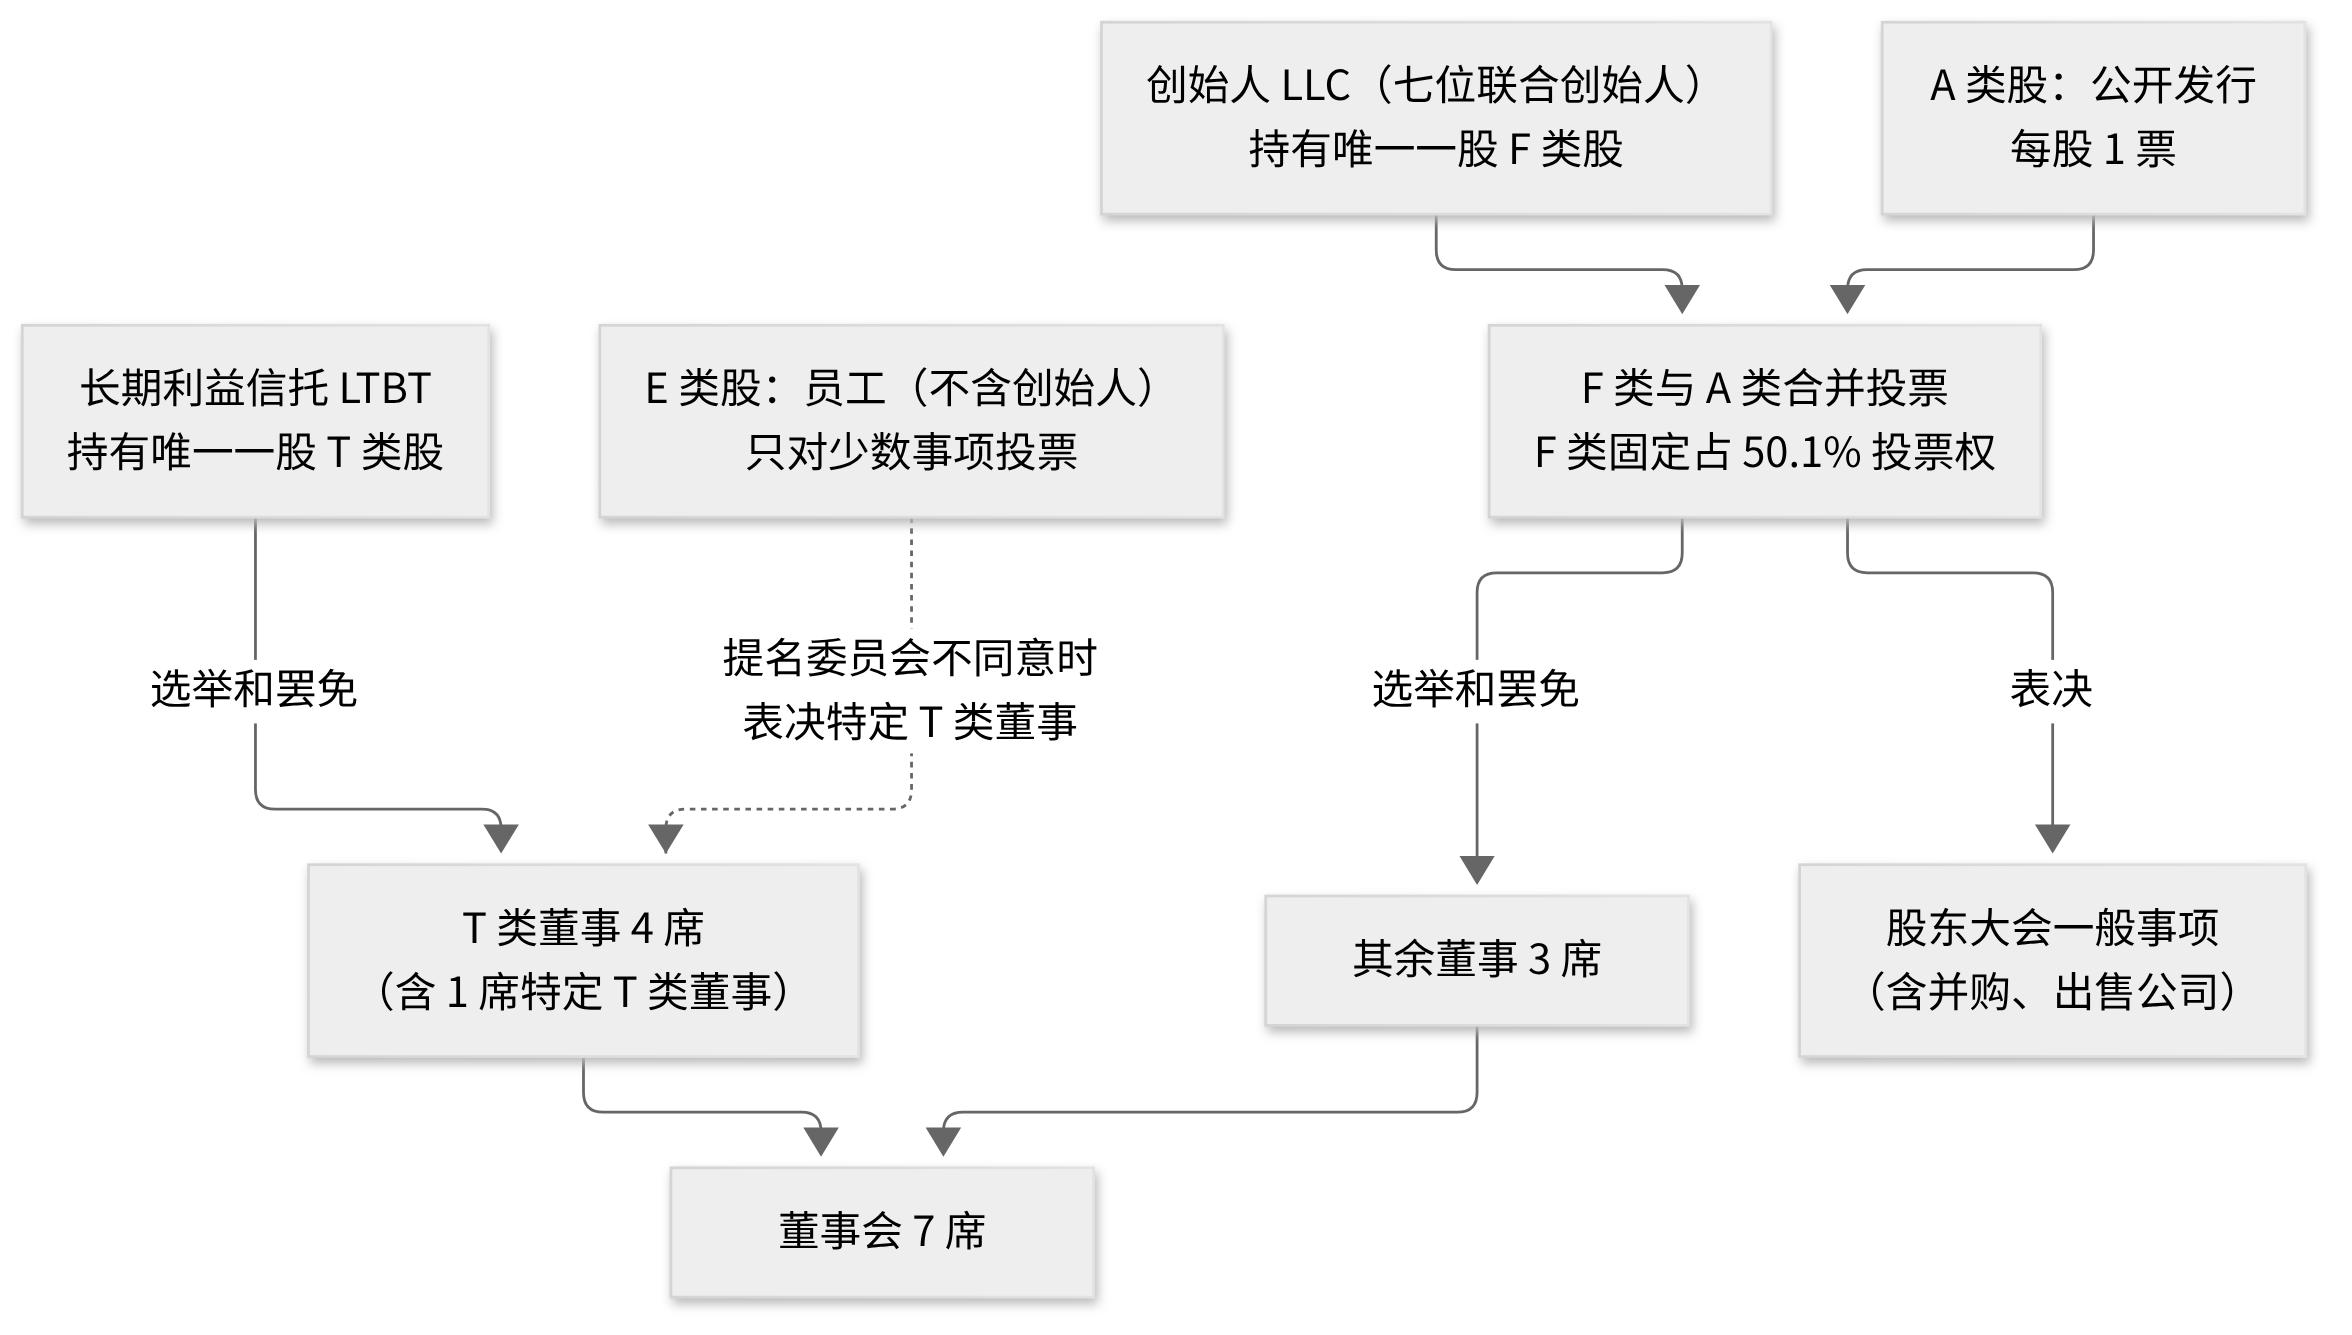
上图据 S-1 的股权结构说明整理:左边是 LTBT 选出 4 席 T 类董事,E 类股只在提名委员会不同意时表决那一席特定董事;右边是 F 类和 A 类合并投票,选出其余 3 席,也决定一般股东事项。
受控公司身份的含义
按 Nasdaq 规则,单一股东或团体能选出董事会多数的公司属于受控公司,可以豁免部分治理要求,比如董事会多数独立、薪酬和提名委员会全部由独立董事组成。S-1 说 Anthropic 是受控公司,原因是 LTBT 能选出董事会多数;但它只打算用其中一项豁免,提名与公司治理委员会不全由独立董事组成。董事会目前多数是独立董事,审计和薪酬委员会全部独立。
风险因素写明,在可见的将来,LTBT 和创始人 LLC 合起来能选出全部董事,A 类股东一般改变不了表决结果;恶意收购和代理权争夺也会更难。
另外,公司已把完全稀释股本的 5% 以 N 类股形式注入全资子公司 Anthropic Public Benefit Fund,七位创始人各自承诺把个人股权的 80% 用于慈善。
虚拟协作者定位和 Claude Code
「虚拟协作者」指什么
S-1 概要和业务两节都有「Claude 作为虚拟协作者」一段。这段先给出判断:AI 已经到了能在专业工作里当真正协作者的拐点,能很快做完本要熟练专业人士花几个小时、一整天甚至更久的实质性任务。随后定义了虚拟协作者:和人一起完成专业水准的复杂、多步骤工作的 AI 系统。它们带着组织授予的访问权限、系统连接和上下文,能使用内部工具、执行需要持续推理的多步骤流程,设计上就嵌在工作发生的地方。
S-1 说目标是把虚拟协作者继续推广到全球知识工作者,并估计这个人群 2028 年将超过 10 亿(脚注标的是市场研究机构 IDC 的一份开发者人口预测)。再往后,S-1 设想让 Claude 接下持续几小时、几天甚至几周的开放式任务并自主完成,最终有数以百万计的虚拟协作者并行工作,也就是它说的「数据中心里的天才之国」。
S-1 也照常用 agent 这个词:Claude Code 被称为「我们的编程 agent」,Cowork 是「知识工作 agent」,风险因素也大段讨论 agent 自主行动的风险和法律责任。
招股书怎么介绍 Claude Code
S-1 的原话是「虚拟协作者今天最清楚的体现是 Claude Code」,公司认为它是「最具体地定义了自主 AI 工作是什么样子」的产品。理由是持续推理、把意图转成行动的 harness、能保持状态的执行环境、工具集成和界面。例子是 NASA 工程师用它规划并编写了毅力号火星车的导航指令,S-1 称这是第一次由 AI 规划的火星行驶。
产品介绍里,Claude Cowork 被描述为建在 Claude Code 的 agent 架构上、面向更广泛的知识工作者;Agent SDK 提供的是驱动 Claude Code 的同一套 harness。S-1 还说,Cowork(2026 年 1 月研究预览)的采用速度超过了 Claude Code(2025 年 2 月研究预览)在同一时间点的水平。
和 Claude Code 相关的数字
没有单独的收入、用户数或年化收入,直接挂钩的数字有两组。
一组在客户扩张部分:2026 年第三季度,不用 Claude Code 的 Claude Enterprise 用户平均每月花不到 75 美元;用 Claude Code 的用户里花费最高的 5%,约为这个数的 20 倍。这里比的是一边的平均值和另一边的头部 5%。
另一组在内部使用:S-1 把 Claude Code 在工程团队的部署作为「用上一代模型造下一代模型」的例子,按内部基准,Claude 在需求不明确的开放式工程问题上的成功率 2026 年 9 月约 90%;2026 年第三季度工程师人均每日提交的代码量是 2024 年的 45 倍以上;2026 年 9 月代码库超过 90% 的贡献由 Claude 写成。
和 Claude Code 相关的风险
除了前面那起网络攻击,风险因素还提到两点:公司内部开发高度依赖 Claude Code,产品出错或退化会直接影响下一代模型的研发;用 Claude Code 生成的代码可能带入开源代码,使公司在不知情时承担开源协议义务,比如被要求公开自有源代码。
上市后要关注的事
- 发行价和第三季度收入。两项都暂未公开,第三季度收入能看出第二季度那种增速有没有延续。
- 利润率走向。第二季度 8% 的经营利润率能保持多少,要看后续几个季度的算力交付节奏。
- 上市当季的股权激励费用。服务期已满足那部分限制性股票单位的累计费用(截至 6 月 30 日约 29 亿美元)要在上市时一次确认,当季经营亏损可能明显放大,但不涉及现金。
目前还不清楚的地方
-
2026 年上半年和各季度数据未经审计;净收入留存率、内部基准成功率、代码贡献比例等指标来自公司内部系统,S-1 说没有经过第三方独立核验。
-
按产品的收入拆分没有披露,Claude Code 的商业贡献只能从用户花费的对比里间接看。
写在最后
这几块放在一起,最明显的是时间上的错位。最近两个季度收入环比都翻了一倍多,算力合同却按六七年、十年来签,股权结构则按创始人和信托的长期判断来设计。成本和控制权都已经按十年以上来安排,能证明收入撑得住的,目前只有几个季度的数据。收入能不能一直追上这些长期合同,要看上市后的季度财报;公开市场股东买到的是这家公司的增长,公司往哪走,主要由创始人和长期利益信托来定。